Domain pilgerstrasse.de kaufen?
Wir ziehen mit dem Projekt
pilgerstrasse.de um.
Sind Sie am Kauf der Domain
pilgerstrasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pilgerstrasse.de kaufen?
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Theo-Klein Lernspielzeug 2980, Verkehrsschilder-Set, ab 3 Jahre, 5 Schilder zum Verkehrsregeln lernenRealistische Straßenschilder dienen als ideales Hilfsmittel bei der Kinder-Verkehrserziehung - sicheres Verhalten im Straßenverkehr zu lernen Set aus 5 Schildern mit jeweils ca. 73 cm Höhe, zum Aufbau einfach zusammenstecken Enthält die Motive Vorfahrt gewähren, vorgeschriebene Fahrtrichtung rechts, Vorfahrtstraße, Stopp und Fußgängerüberweg Zur schulischen Verkehrserziehung oder als Ergänzung zu Rutschautos Zur Vorbereitung für die Radfahrprüfung in 3. und 4. Klasse geeignet Geeignet für Kinder ab 3 Jahren Produktabmessungen je Schild ca. 25 x 73 cm (ØxH) Made in Germany Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Verkehr sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.24,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
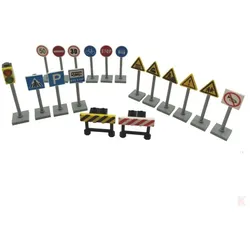
Klemos Klemmbaustein Verkehrsschilder SetKlemos Klemmbaustein Verkehrsschilder Set Datenblatt: 41 Teile 15x Verkehrsschilder, 1x Ampel und 2x Absperrbaken aus Klemmbausteinen Kompatibel mit anderen Klemmbausteinherstellern Kann auf Klemmbausteinen befestigt werden Maße eines Schildes: 1,5cm x 1,5cm x 5,5cm Maße der Ampel: 1,5cm x 1,5cm x 6,6cm Maße einer Absperrbake: 1,2cm x 3,2cm x 3,1cm 15 bedruckte Verkehrsschilder, eine Ampel und zwei Absperrbaken als Klemmbausteinset. Mit fünf schwarz gelb bedruckten Schildern. Mit fünf rot, schwarz und weiß bedruckten Schildern. Mit fünf blau, weiß und schwarz bedruckten Schildern. Eine bedruckte Ampel und zwei bedruckte Absperrbaken sind im Set auch mit enthalten. Die Schilder, Ampel und Absperrgitter können, z.B. auf einer Grundplatte, befestigt werden (Grundplatten separat erhältlich). Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!8,00 €*Versand: 2,50 €Sichere Weiterleitung zum Anbieter
-
Ecoiffier: Verkehrsschilder, 65 cmStell dir vor, dein Kind kann sich jetzt in seiner ganz eigenen kleinen Stadt fortbewegen! Das Ecoiffier Verkehrsschilder-Set ermöglicht es Kindern, die Verkehrsregeln auf spielerische Weise kennenzulernen. Das Set enthält drei Verkehrsschilder mit einer Höhe von 65 cm. Diese Schilder helfen den Kindern, die grundlegenden Verkehrszeichen zu erlernen. Im Set enthalten sind folgende Schilder: ein STOP-Schild, ein Pfeil nach rechts und ein Baustellen-Warnschild. Die Schilder können auf einem stabilen Fuß montiert werden, sodass sie beim Spielen nicht so leicht umfallen. Produkteigenschaften: Lebensechte Nachbildungen echter Verkehrsschilder Unterstützt das Kennenlernen der Verkehrsregeln Ideal für das Spielen drinnen und draußen Leicht zu montieren und stabil Verpackungsgröße: 36 x 9,7 x 49 cm Dieses Spielzeug unterhält nicht nur, sondern vermittelt auch Wissen, denn die Kinder eignen sich die Verkehrsregeln spielerisch an. Die Ecoiffier-Verkehrsschilder sind die perfekte Ergänzung für die Stadt der kleinen Autofans!24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.